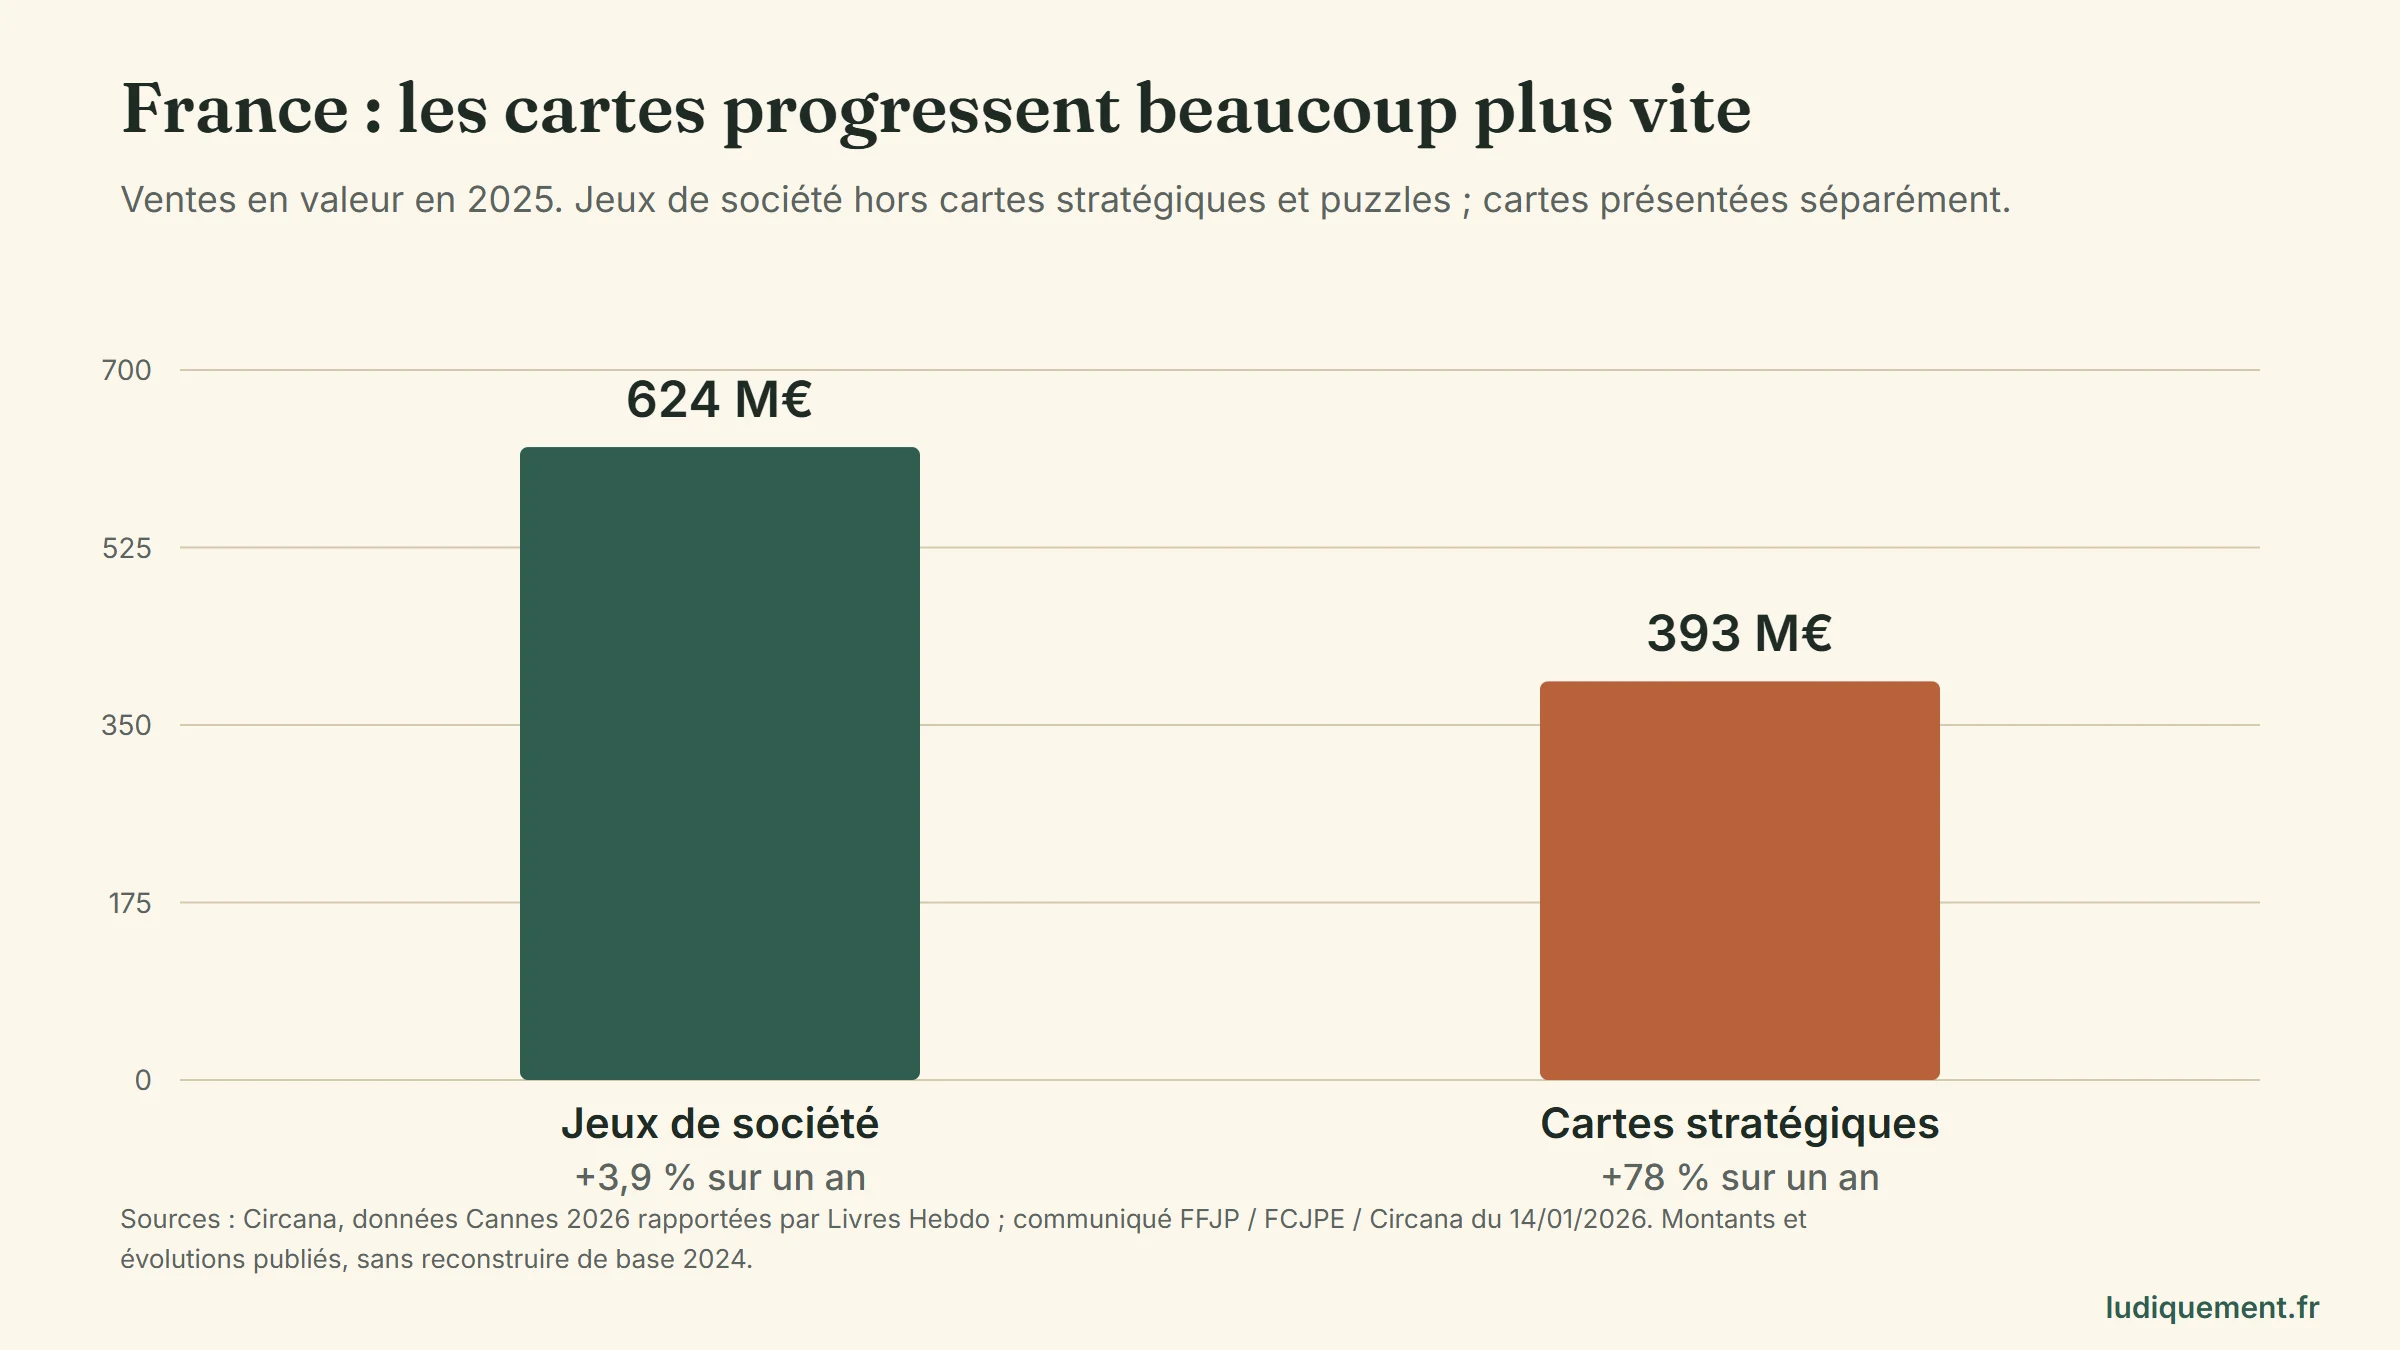
En France, les jeux de société ont généré 624 millions d’euros de ventes en 2025, en hausse de 3,9 %, pendant que des éditeurs renonçaient à poursuivre leur activité. Je pense que trop de nouveautés se disputent une capacité d’accueil limitée. Et nos achats contribuent à entretenir cette course.
« Trop », par rapport à quoi ?
Vous découvrez un jeu, vous regardez une présentation, vous hésitez. Entre-temps, trois autres annonces ont pris sa place. La boîte qui occupait toutes les conversations devient celle du mois dernier. Elle n’a pourtant rien perdu de ses qualités.
La surproduction se mesure à une capacité d’absorption. Une analyse de Livres Hebdo publiée en 2019 la définit par la difficulté du marché à accueillir ce qui est produit. Cette approche convient au jeu : combien de titres peut-on financer, distribuer, expliquer et pratiquer durablement ?
Pour l’auteur, « trop » peut signifier deux ans de travail pour quelques semaines d’attention. Pour la boutique, des arrivages qu’elle ne peut ni apprendre ni exposer. Pour l’éditeur, une nouvelle boîte à financer avant que la précédente ait payé ses coûts. Pour le joueur, davantage d’envies que de soirées disponibles.
Je défends cette thèse : nous produisons et sollicitons plus de nouveautés que nous ne savons en accompagner. La diversité des créations reste une richesse. Mais lorsque la date de sortie devient le principal argument commercial, nous organisons leur remplacement avant d’avoir exploré leur intérêt.
Combien de jeux sortent chaque année ?
Des chiffres qui ne comptent pas la même chose
Le nombre de jeux de société publiés chaque année en France n’a pas de réponse officielle unique. L’Éclaireur de la Fnac évoque plus de 700 nouveautés, une dépêche AFP de février 2026 reprend environ 1 200 sorties.
Pour l’As d’Or 2026, le Palais des Festivals parle de près de 657 jeux testés et évalués, sortis en France sur quinze mois. Ce sont les jeux examinés par un jury, pas 657 sorties annuelles françaises. À l’autre extrémité, Asmodee annonce plus de 1 000 nouvelles références commerciales, ou SKU, par an dans le monde, éditions propres et partenaires comprises. Une langue ou une version peut créer une référence supplémentaire sans constituer un nouveau jeu.
Ce que montrent les séries
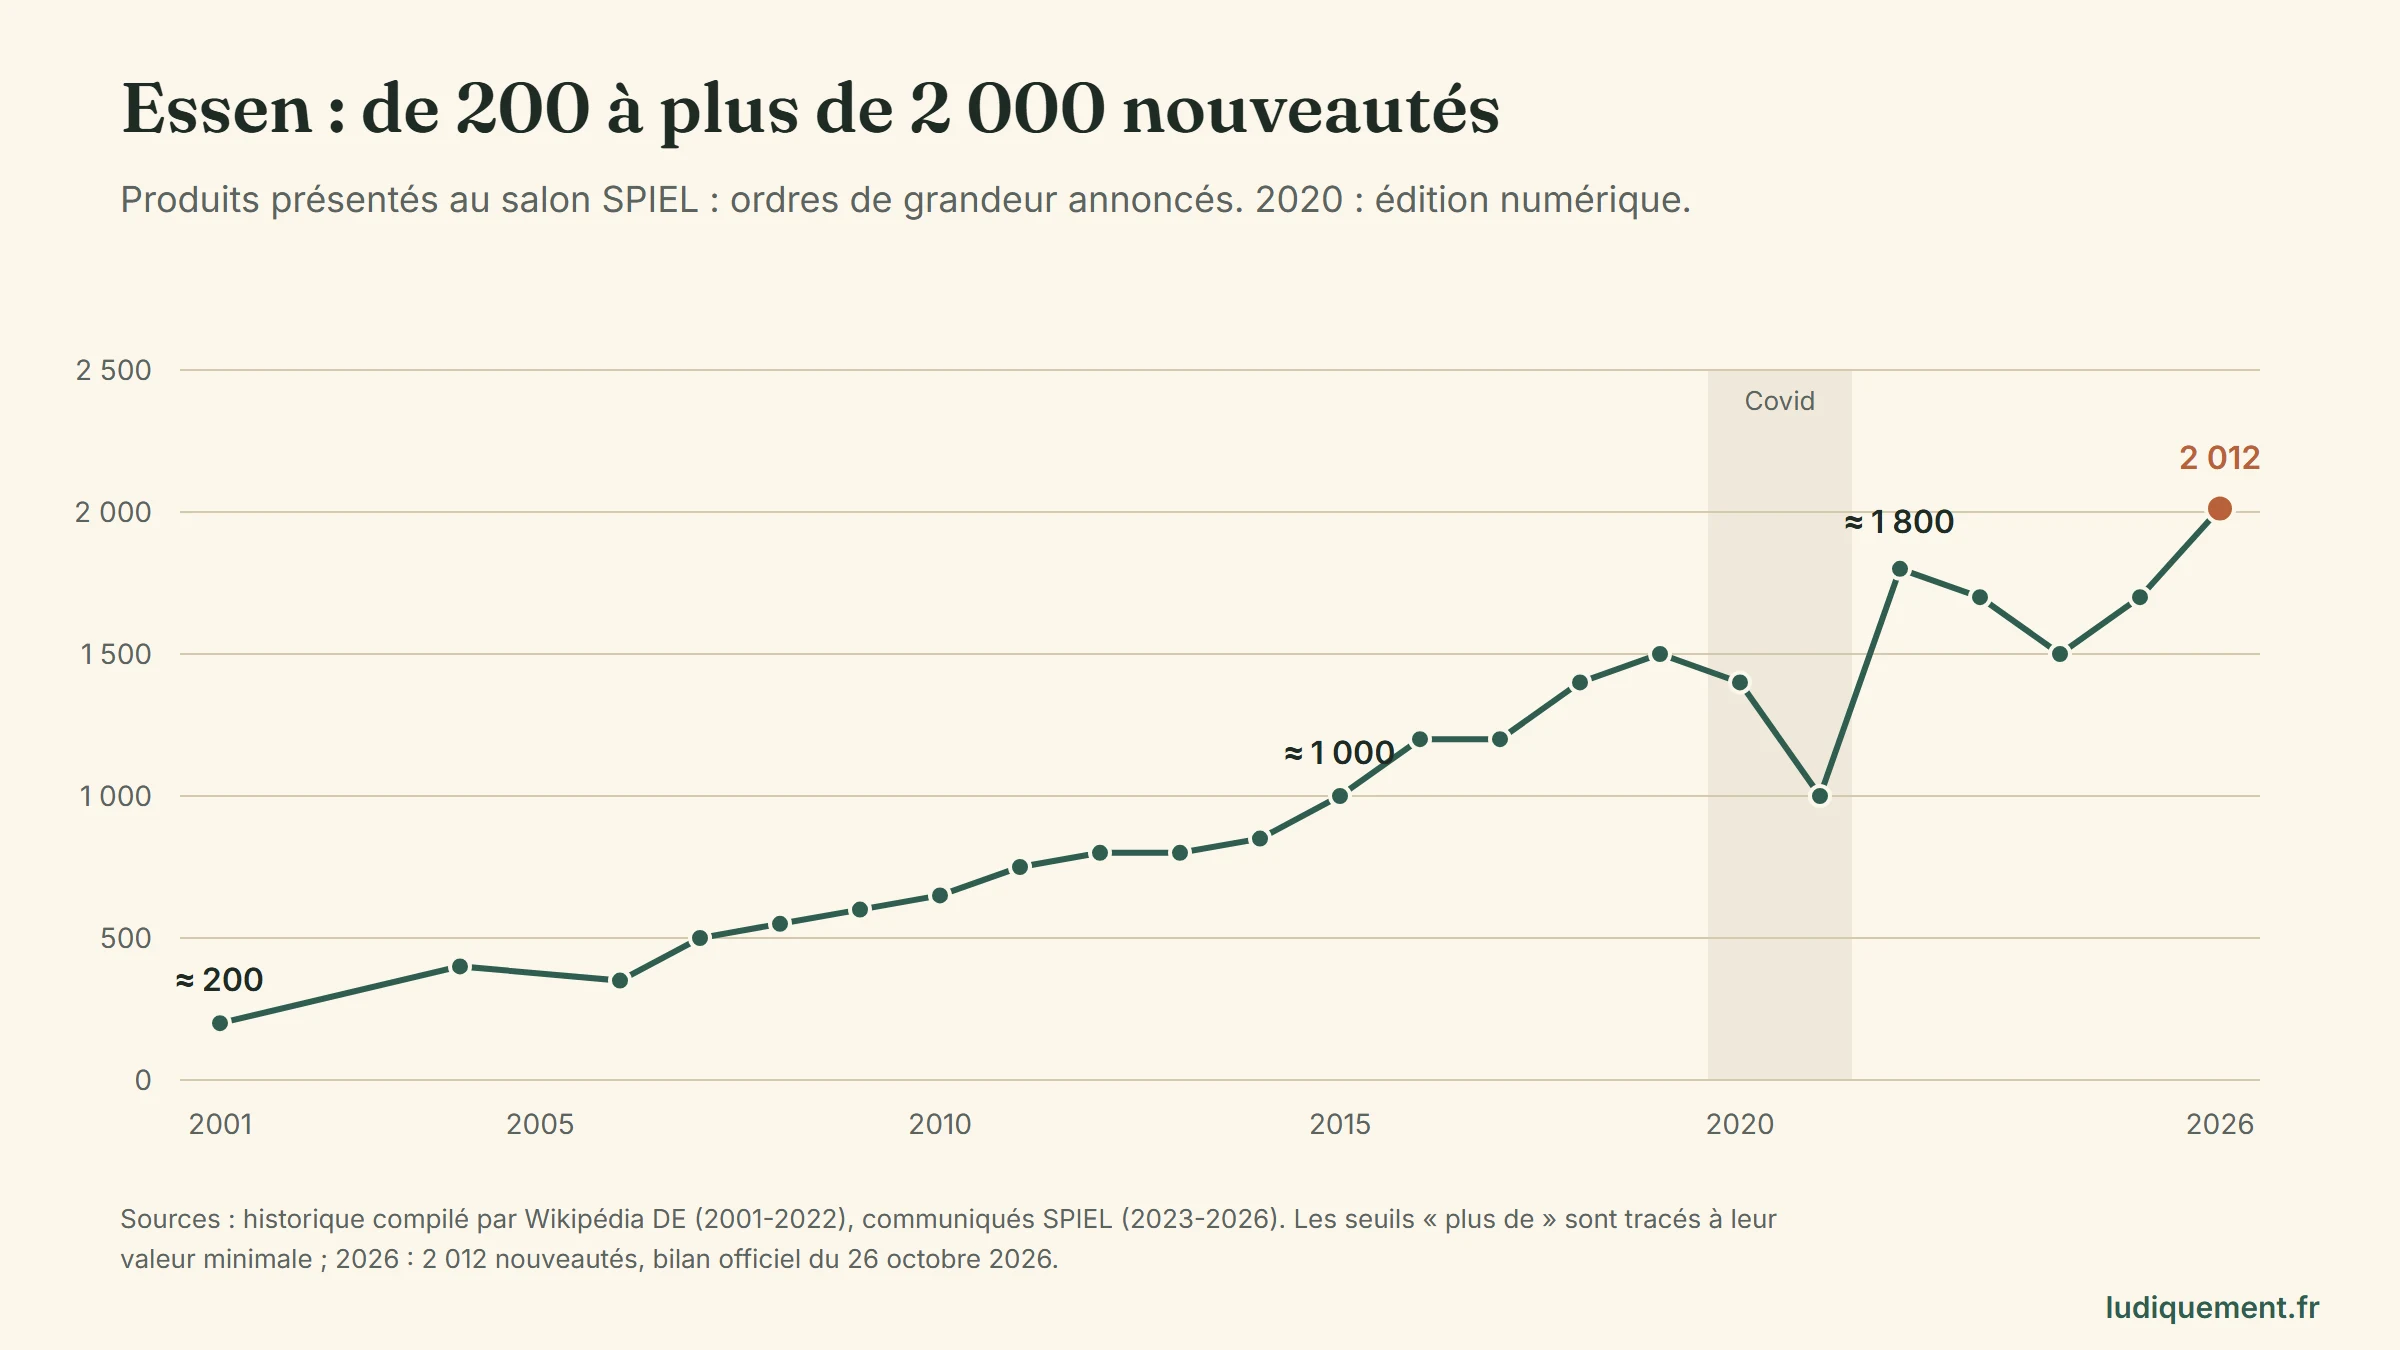
Sur la longue durée, la hausse apparaît. SPIEL Essen présentait environ 200 nouveautés en 2001, autour de 1 000 en 2015, plus de 1 700 en 2025 et 2 012 en 2026. C’est environ dix fois le niveau du début du siècle. Le salon a lui-même grandi : en 2026, 997 exposants venus de 53 pays occupent pour la première fois tous les halls de la Messe Essen, soit 81 200 m². Cette série décrit donc son offre, pas toute la production mondiale. Entre 2022 et 2025, elle fluctuait autour de 1 500 à 1 800 produits, l’édition 2026 franchit pour la première fois la barre des 2 000. Nous en tirons le bilan dans notre retour d’Essen 2026.
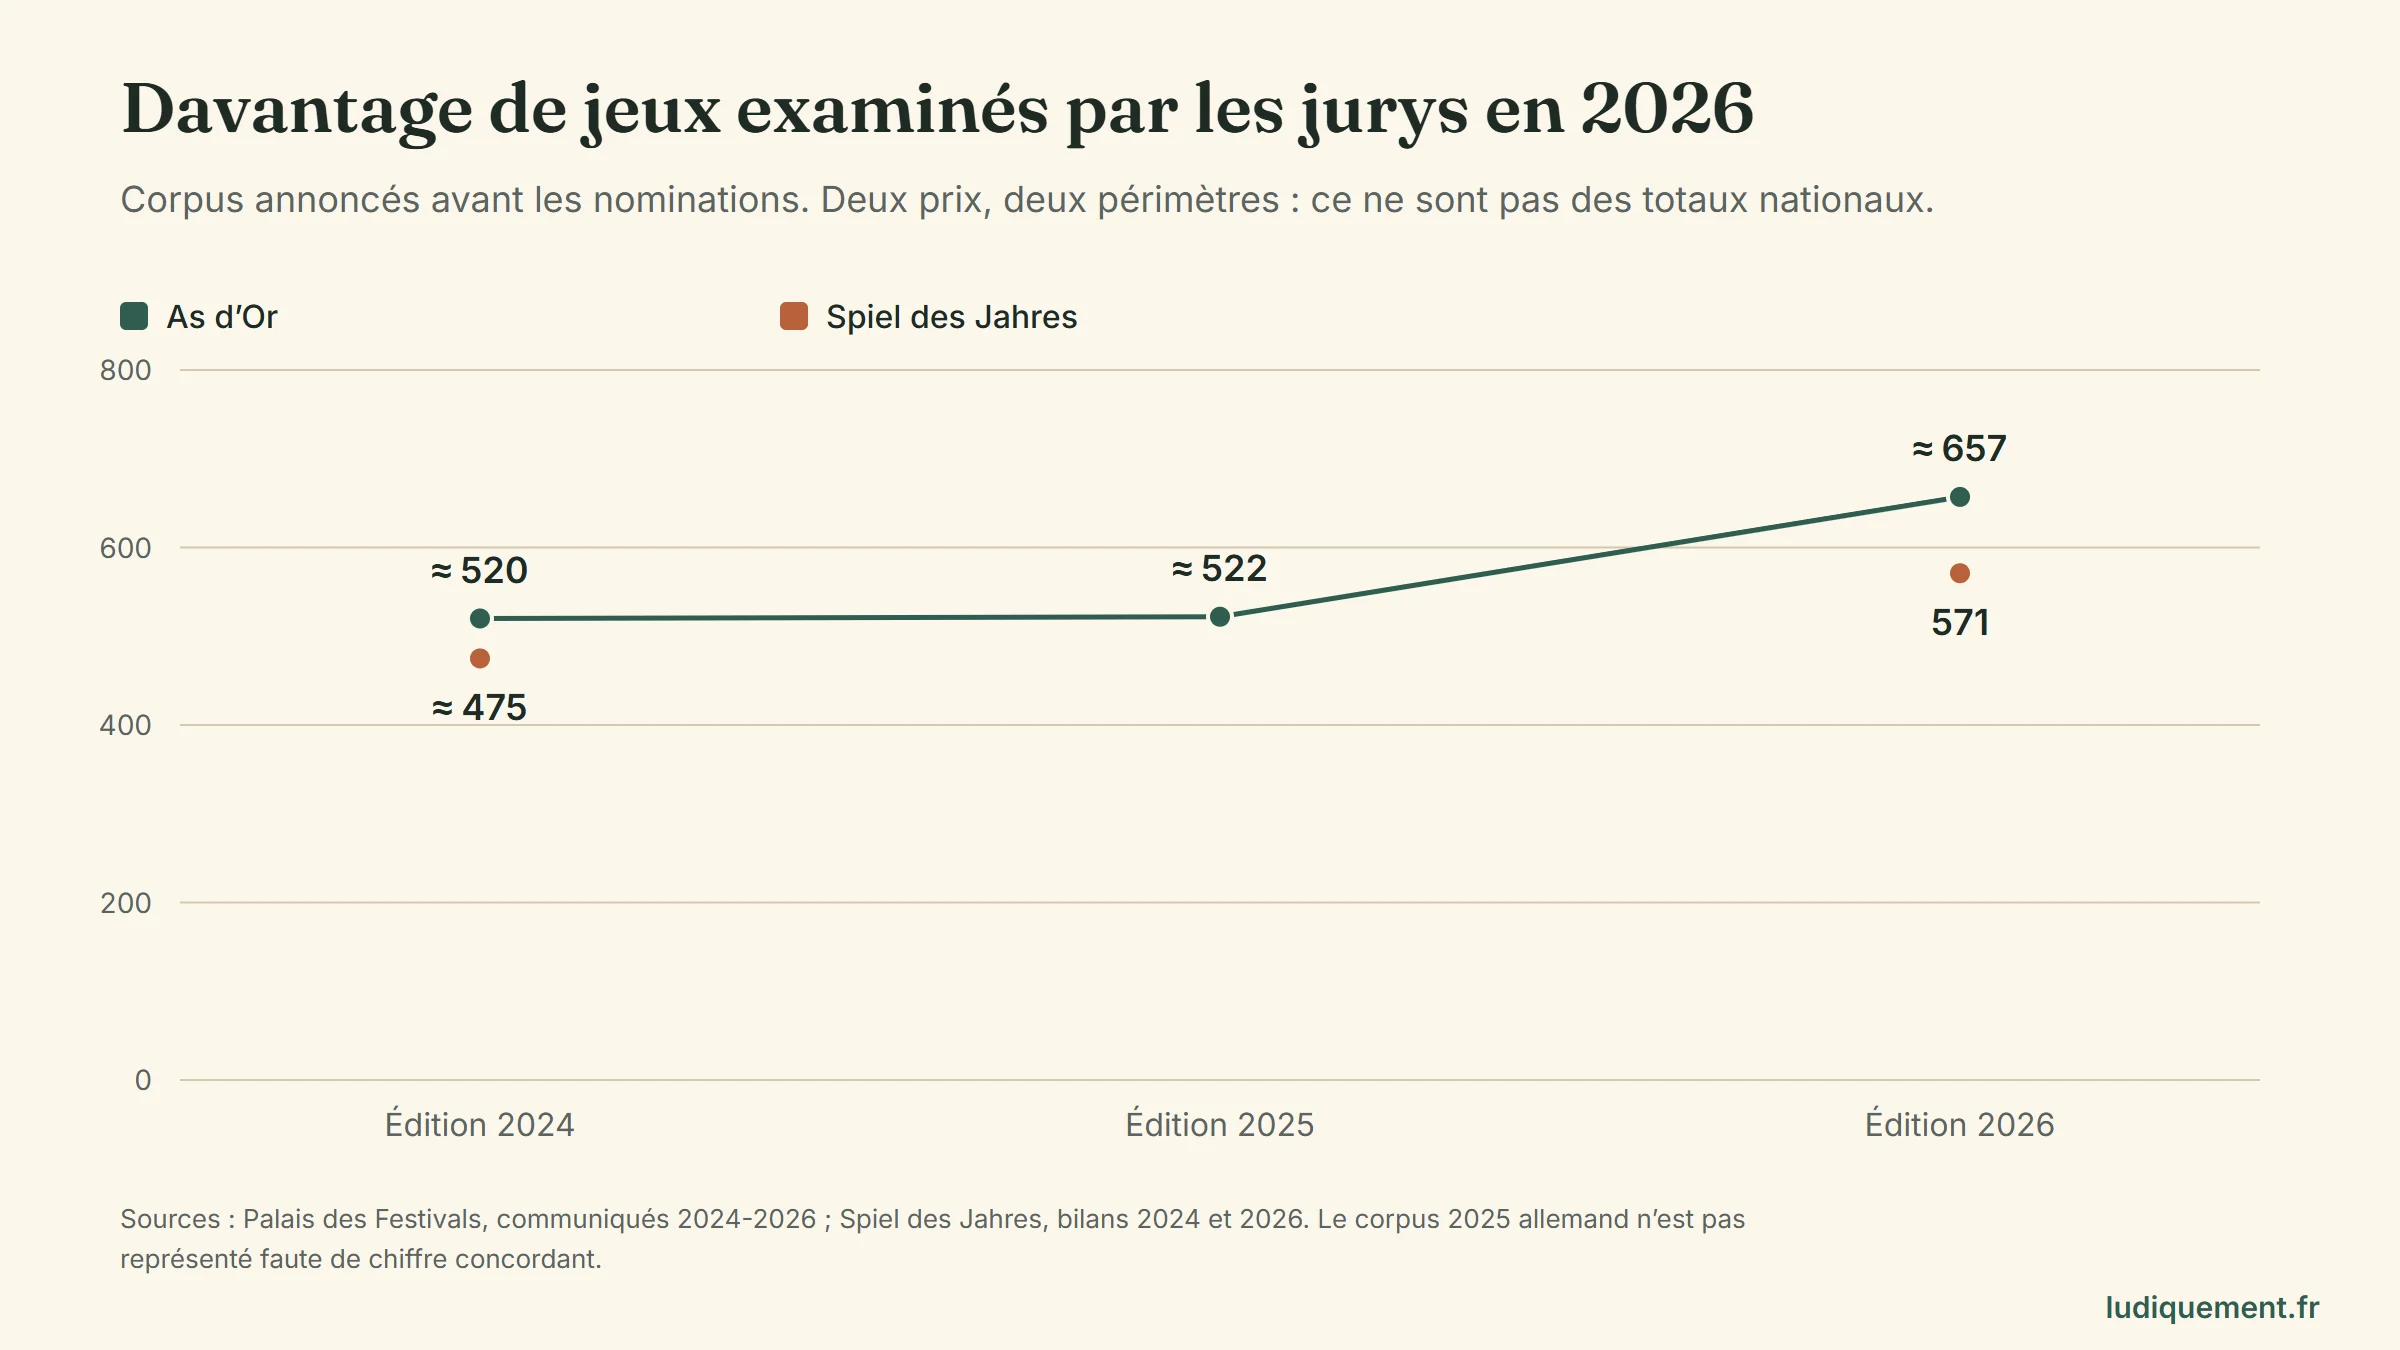
Les jurys affrontent des listes plus longues qu’en 2024. Cannes passe d’environ 520 jeux examinés à 657 en 2026. Le Spiel des Jahres passe d’environ 475 nouveautés en 2024 à 571 en 2026. Les hausses sont de l’ordre de 26 % et 20 %. Elles mesurent deux sélections distinctes, avec leurs fenêtres d’éligibilité. Cannes annonçait déjà près de 700 jeux en 2023 : là encore, la trajectoire n’est pas régulière.
Un marché qui grandit, mais par quoi ?
Les cartes accélèrent la croissance
Les chiffres Circana présentés à Cannes et rapportés par Livres Hebdo distinguent, en France en 2025, 624 millions d’euros de jeux de société, en hausse de 3,9 %, et 393 millions de cartes stratégiques. Pour ces dernières, le communiqué Circana et des fédérations du jouet confirme une hausse de 78 %.
La somme de ces deux segments atteint 1,017 milliard d’euros, hors puzzles. Il faut la distinguer du périmètre « jeux et puzzles », souvent résumé à 1,1 milliard. Les jeux progressent donc réellement, mais beaucoup moins vite que les cartes. Additionner les deux puis attribuer leur croissance à chaque éditeur de jeux de plateau brouille le diagnostic.
On retrouve cet écart ailleurs. En Allemagne, entre janvier et mi-septembre 2025, les Spieleverlage annoncent plus de 22 % de croissance pour les jeux, contre plus de 6 % hors cartes à collectionner. Aux États-Unis et au Canada, ICv2 estime que les cartes représentent environ deux tiers du marché spécialisé en 2025. Des marchés porteurs peuvent ainsi laisser des familles entières de produits à l’écart du boom.
Asmodee : regarder à l’intérieur du total
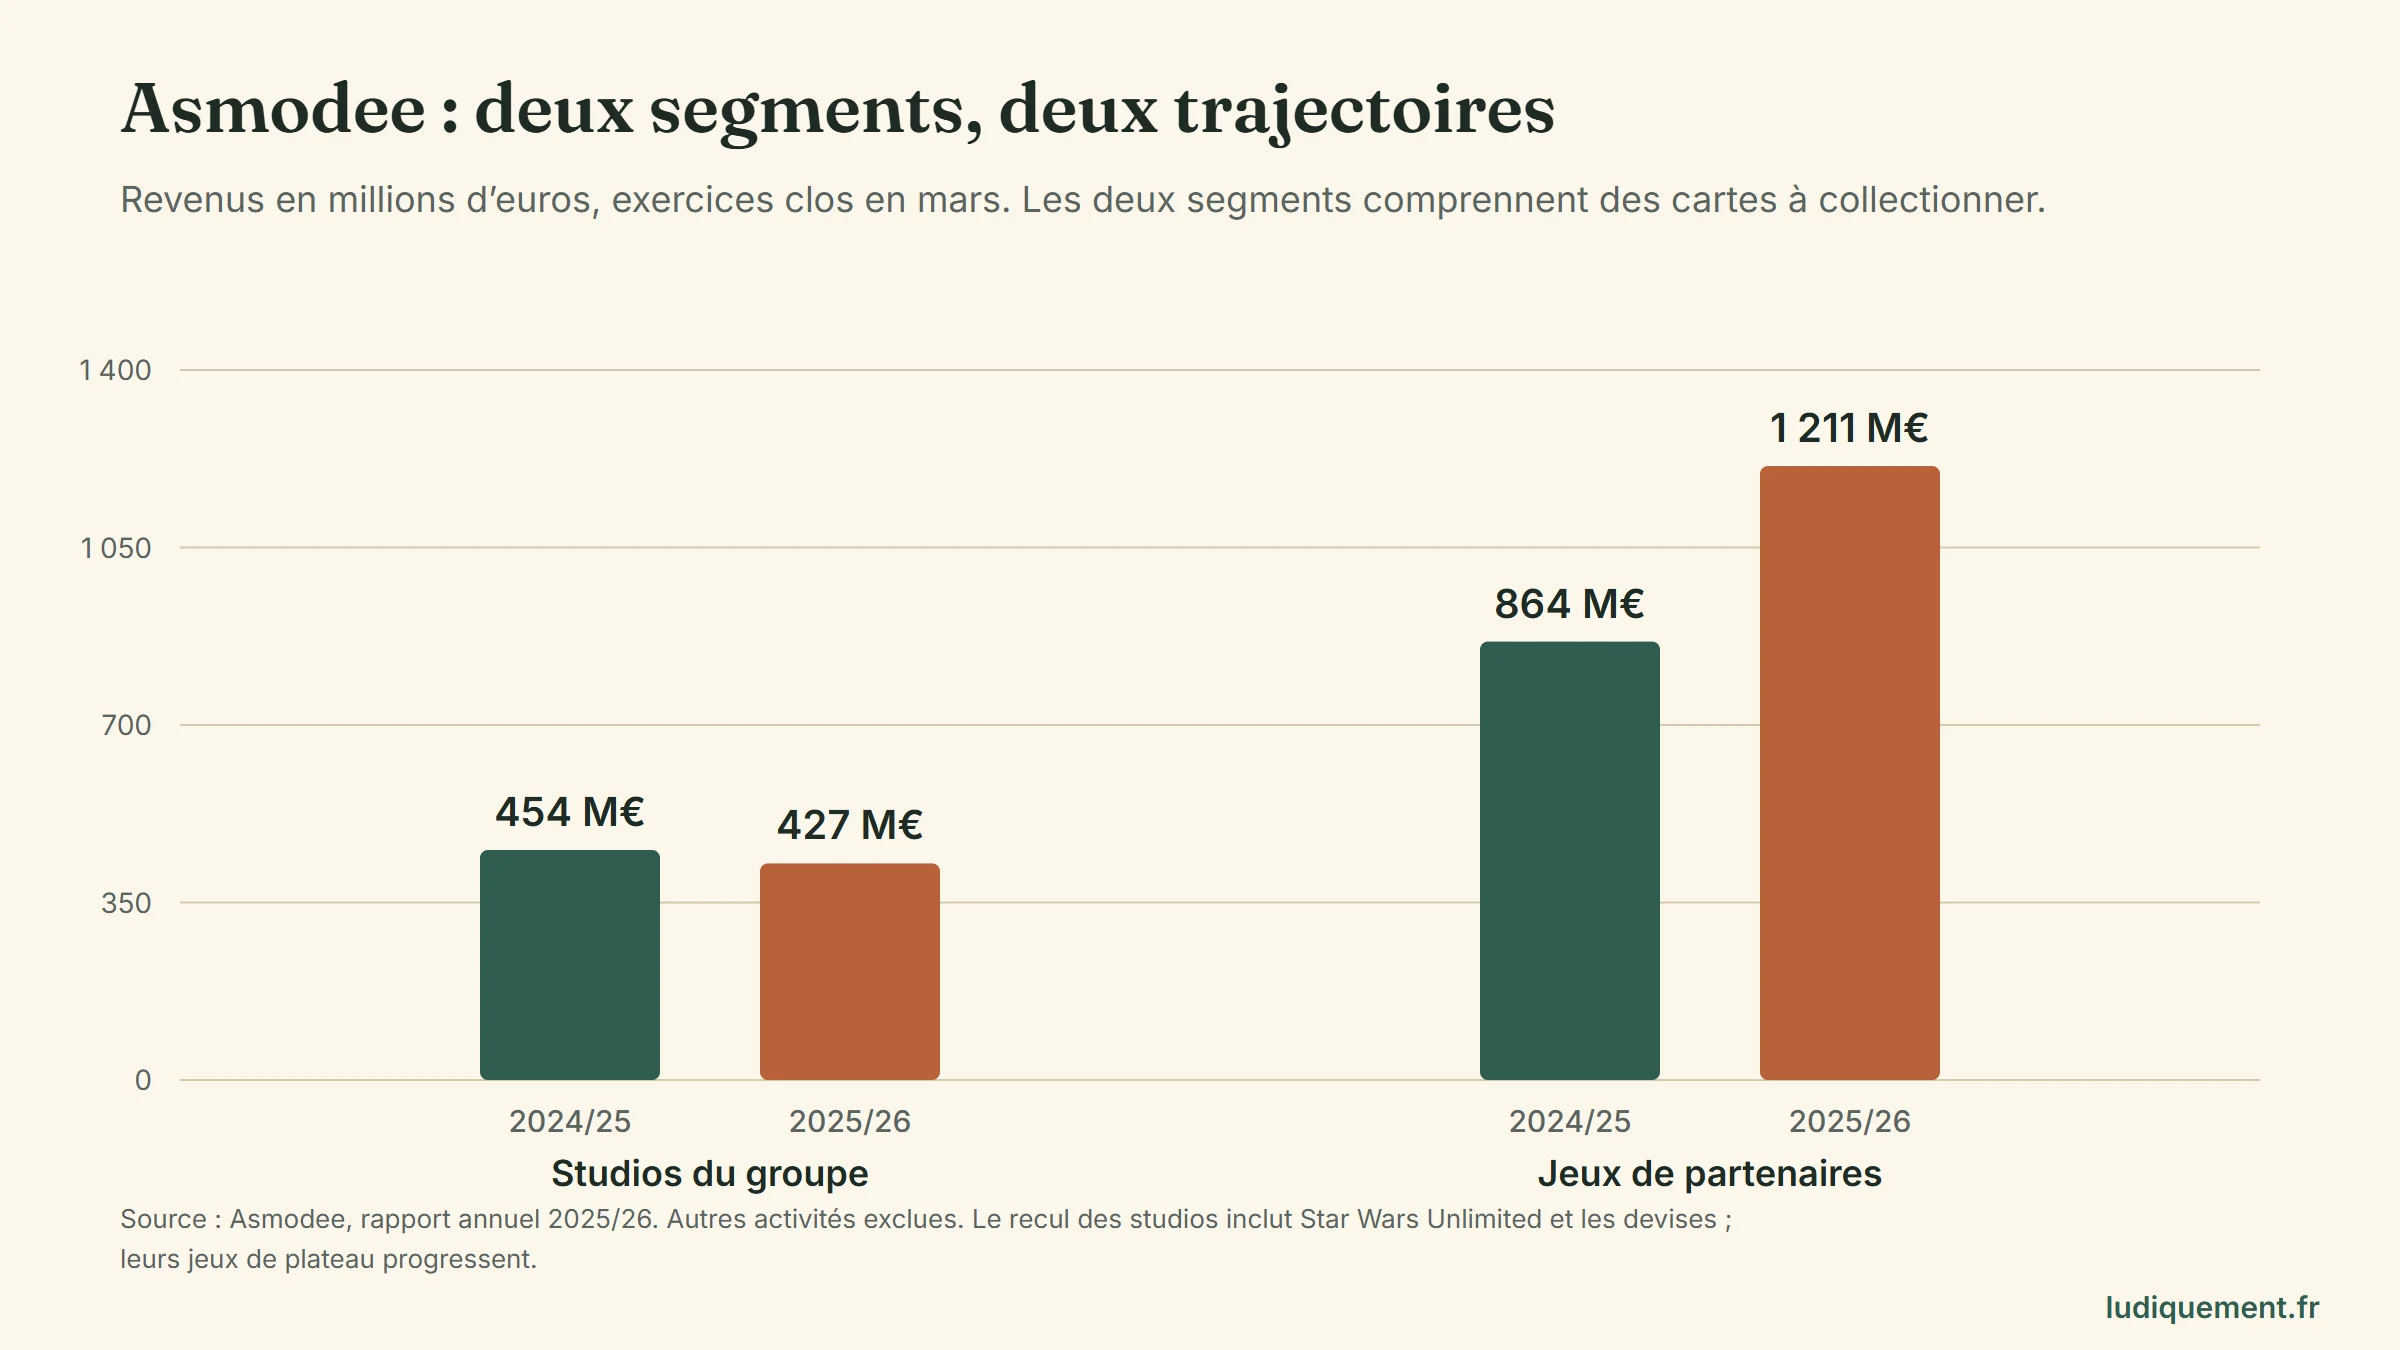
Sur l’exercice clos en mars 2026, le chiffre d’affaires d’Asmodee augmente de 23 %, à 1,68 milliard d’euros. Dans son rapport annuel, les cartes à collectionner représentent environ 61 % des ventes. Le revenu des studios du groupe recule de 454 à 427 millions d’euros, soit 5,8 %.
Ce dernier segment inclut aussi des cartes. La baisse tient notamment à Star Wars Unlimited et aux devises, les jeux de plateau des studios progressent selon la présentation des résultats. Un chiffre global peut donc masquer des trajectoires opposées. Le groupe comptabilise par ailleurs 23,6 millions d’euros de dépréciation sur des actifs de son catalogue : une écriture comptable, pas un décompte de boîtes invendues.
Sur Kickstarter, davantage de projets se partagent moins
Le financement participatif fournit un exemple mesuré de dilution. La catégorie Tabletop de Kickstarter passe d’environ 270 millions de dollars pour 3 520 projets financés en 2021 à 220 millions pour 5 314 projets en 2024. La division donne environ 76 700 dollars par projet, puis 41 400 : une baisse de 46 %.
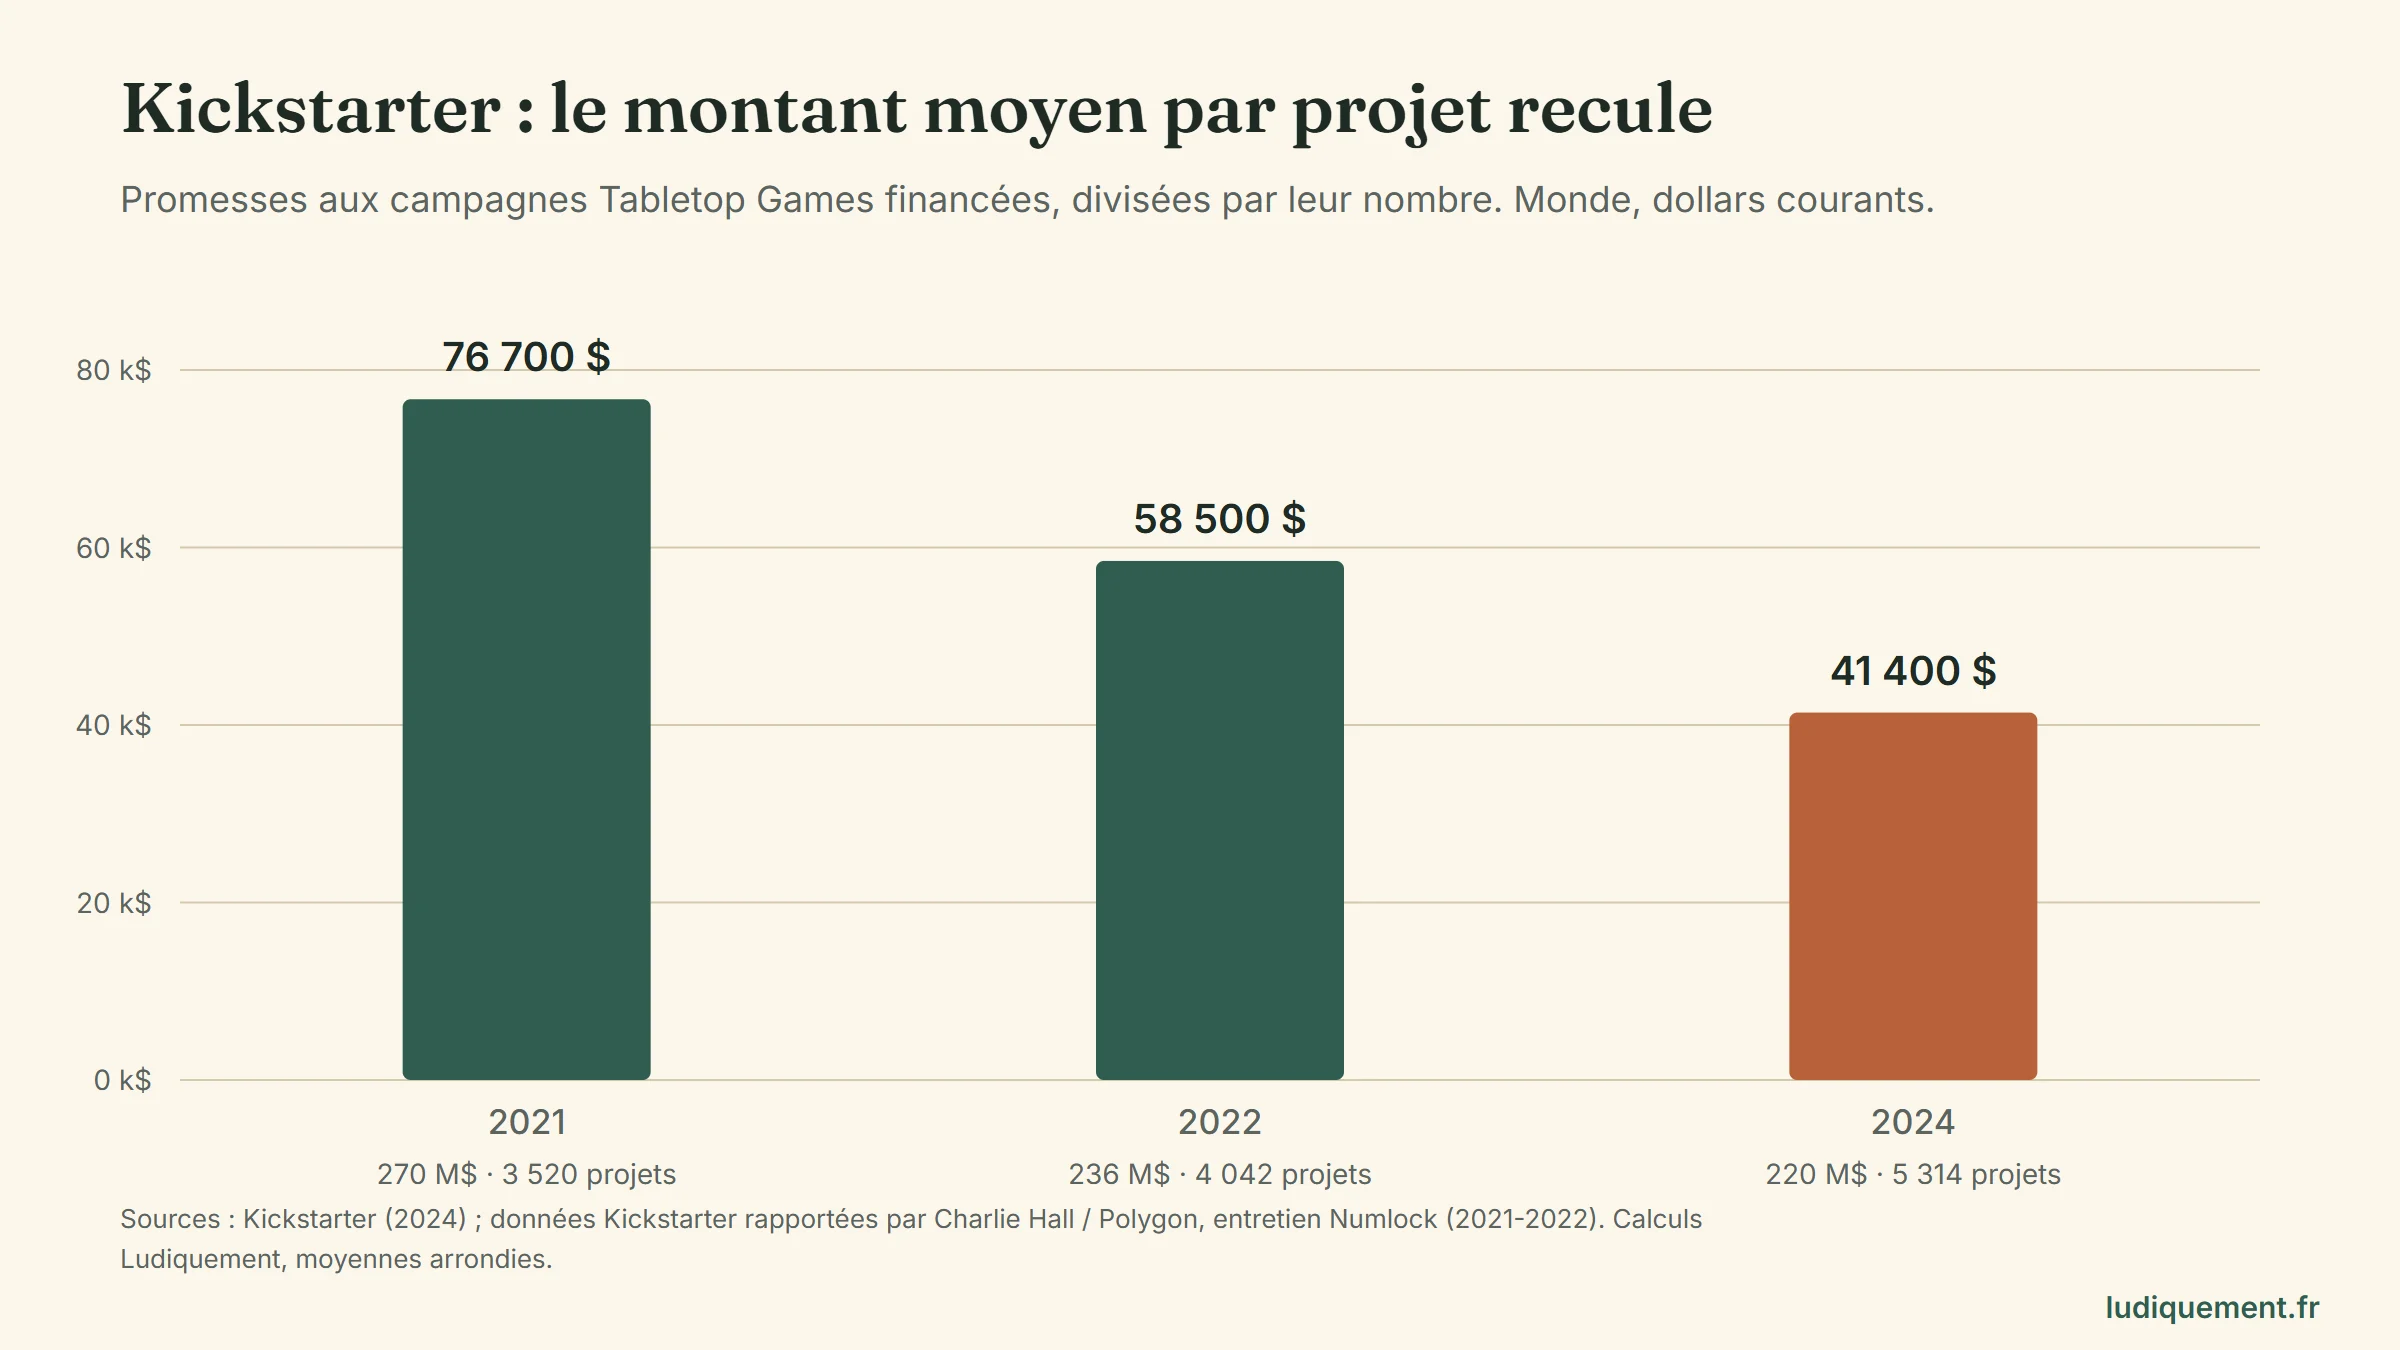
Tabletop comprend aussi jeux de rôle, extensions et accessoires, et ces montants sont des promesses de financement. Une partie des grosses campagnes migre vers Gamefound. La baisse de Kickstarter ne mesure donc pas celle de tout le secteur. Elle montre néanmoins qu’un record de projets financés peut coexister avec un financement moyen nettement plus faible.
Ce que coûte une boîte avant d’être vendue ?
Le temps industriel dépasse celui des annonces
Développement, illustrations, avances de fabrication, transport : l’argent sort bien avant le passage en caisse. Le Scorpion Masqué évoque plus de six mois entre l’impression de Dead Cells et son acheminement. Catch Up Games et Matagot décrivent aussi les contraintes de trésorerie et de stockage.
Stonemaier détaillait déjà en 2017 trois à quatre mois de fabrication, puis quatre à six semaines de bateau, hors formalités. Ces délais varient selon le produit et le trajet. En février 2026, Christian Molinari, de l’Union des éditeurs de jeux, estime dans un reportage AFP sur la fabrication qu’environ 80 % des jeux sont produits en Asie. Un succès de février ne se réapprovisionne pas nécessairement en mars.
Le dilemme du tirage
Imprimer plus réduit le coût unitaire, mais immobilise davantage d’argent. Imprimer moins protège la trésorerie, au risque de manquer la demande. Guillaume Gigleux, de Lucky Duck Games, explique à l’AFP en 2025 que ses premiers tirages, auparavant de 5 000 à 10 000 exemplaires, ne dépassent plus 3 000. Le reportage recueille aussi les difficultés des auteurs et des boutiques.
Le prix en rayon doit rémunérer toute cette chaîne. Dans son exemple américain d’avril 2025, Stonemaier part de 10 dollars de fabrication pour un prix public de 50 dollars. L’écart couvre notamment distribution, commerce, transport et développement. Le multiplicateur de cinq à sept parfois employé reste une règle de construction du prix, pas une garantie de rentabilité.
À ce risque s’ajoutent les chocs de coûts : fret pendant le Covid, papier, perturbations en mer Rouge, droits de douane américains en 2025. Au pic de cette dernière crise, Stonemaier déclarait devoir affronter 14,50 dollars de droits pour 10 dollars de fabrication. Un lancement engagé plusieurs mois auparavant peut devenir déficitaire avant même l’arrivée des boîtes.
Enfin, garder un stock coûte. Entrepôt, assurance, manutention et argent immobilisé pèsent même quand aucune vente ne se produit. Une boîte bradée peut libérer une place et un peu de trésorerie, elle peut aussi acter une perte. L’alternative « rupture ou surstock » explique pourquoi une offre abondante coexiste avec des jeux introuvables.
Le rayon, goulot d’étranglement
Une boutique n’achète pas seulement des cartons. Elle investit dans leur explication. Dans son bilan 2021, Atalia évoquait environ 700 nouveautés sur le marché, soit treize par semaine. Ce chiffre ne désignait pas son catalogue. Dans son communiqué de juillet 2026, le distributeur revient sur le manque de place, de temps et de trésorerie des boutiques pour tout référencer.
La réponse rationnelle consiste à sélectionner davantage et à commander prudemment. Julien Sharp, responsable d’Asmodee aux États-Unis, décrit cette prudence dans un entretien avec ICv2 en août 2026. Un détaillant qui connaît la demande pour une référence installée prend moins de risques qu’en découvrant une boîte sans historique. La multiplication des sorties peut donc renforcer les titres déjà connus.
Les tirages publiés par Stonemaier illustrent trois trajectoires. Expeditions est imprimé à 7 000 exemplaires en 2024, puis aucun nouveau tirage en 2025. Wyrmspan passe de 303 396 à 148 598 exemplaires imprimés. Wingspan et Wingspan Asia, agrégés dans ces comptes, restent à 229 686 en 2025. L’absence de réimpression peut aussi traduire un stock suffisant. Le bilan 2025 détaille ces compteurs.
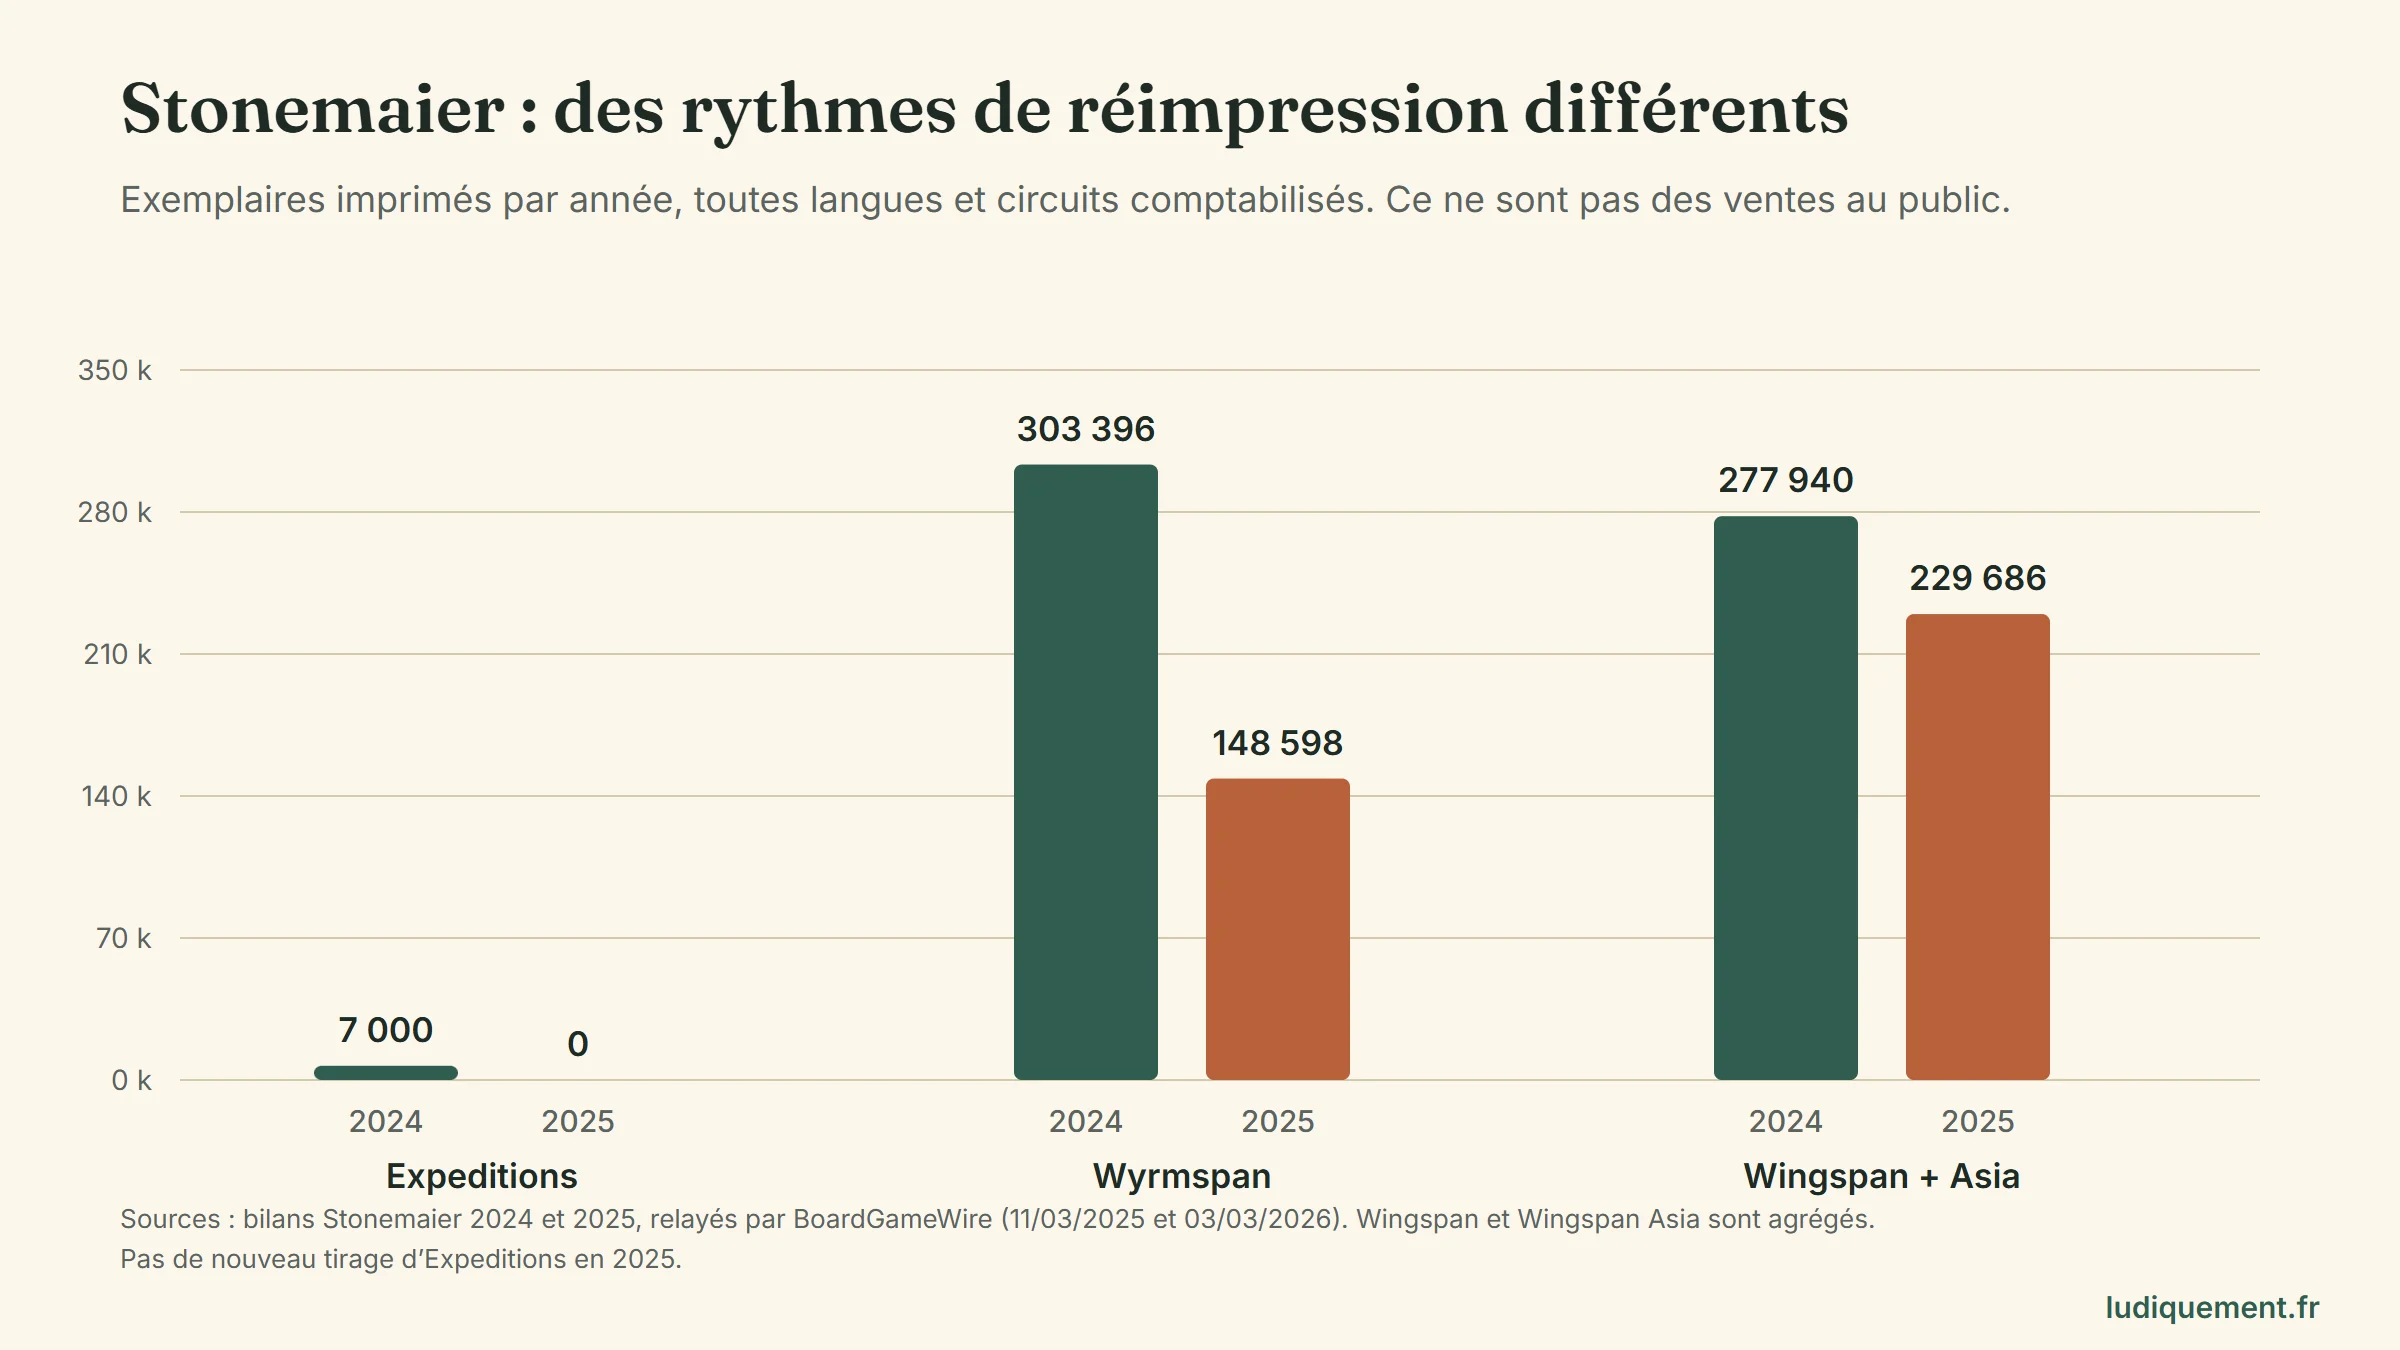
Je n’en déduis aucune durée universelle de vie en rayon. La fameuse « fenêtre de deux mois » n’est pas établie par une statistique publique robuste. Le problème observable est plus concret : si les commandes suivantes ne viennent pas, le stock initial doit tenir jusqu’à une nouvelle occasion de convaincre.
Arrêts, liquidations et restructurations : des réalités différentes
Les difficultés ont des noms, mais pas une cause unique. Logistique, financement participatif, choix de gestion et concurrence s’entremêlent. Voici les événements datés, avec les évolutions connues au 12 octobre 2026.
| Acteur | Date | Situation documentée |
|---|---|---|
| Game Brewer | Juin 2024 | Fermeture annoncée et déstockage pour terminer sans dettes, sur fond de concurrence accrue (annonce rapportée) |
| Final Frontier Games | Avril 2025 | Cessation annoncée ; l’éditeur évoque des frais de livraison passés d’environ 30 000 à plus de 250 000 dollars (communiqué relayé) |
| Funforge | 23 juillet 2025 | Liquidation judiciaire, après la cession de la gamme Tokaido à Stonemaier (annonce légale) |
| Ludonaute | Annonce en septembre 2025 | Arrêt choisi de l’édition de nouveautés à la fin de 2025 ; exploitation de trois jeux cédée à Tycoon Games (communiqué) |
| Mythic Games | Fin octobre 2025 | Liquidation forcée pour non-dépôt des comptes, avec plusieurs projets participatifs non livrés (enquête et confirmation) |
| Black Book Éditions | 13 novembre 2025 | Redressement judiciaire ; observation prolongée jusqu’au 13 novembre 2026 et activité maintenue (registre) |
| CMON | 2025–2026 | Chiffre d’affaires passé de 37,4 à 9,9 millions de dollars en 2025 ; restructuration et levée d’environ 19 millions en septembre 2026, sans fermeture (comptes, actualisation) |
| Atalia | 8 juillet 2026 | Liquidation judiciaire après une première procédure et la perte de références importantes (BODACC) |
Ludonaute, le retrait qui interroge le modèle
Ludonaute occupe une place particulière : l’équipe pouvait se retirer dans de bonnes conditions financières grâce à la cession de Colt Express, Living Forest et Lewis & Clark, mais elle ne souhaitait plus poursuivre la même course. Son communiqué évoque le marketing devenu central et les sorties nécessaires pour faire vivre l’entreprise. Il constate que « seuls les jeux à succès ont l’espoir d’une vie prolongée ».
La cession de ces titres permet aussi de préserver les revenus de leurs créateurs. Le paradoxe est net : pour se retirer de la course aux nouveautés, Ludonaute transmet ses jeux qui durent. Les rachats de catalogues peuvent traduire cet intérêt pour des revenus plus prévisibles. Asmodee a ainsi finalisé l’acquisition d’ATM Gaming en avril 2026 pour 180 millions d’euros. Une opération de concentration n’est toutefois pas, à elle seule, une preuve de surproduction.
Les objections méritent une réponse
« Le marché finit par réguler »
Oui : des projets sont abandonnés, des tirages réduits, des entreprises reprises ou fermées. Mais cette correction intervient après les engagements de fabrication, parfois après plusieurs campagnes. Elle fait payer une partie de l’ajustement aux salariés, aux créateurs, aux boutiques et aux contributeurs. Elle ne garantit ni que les meilleurs jeux survivront, ni que le flux total diminuera.
« Le livre et Steam connaissent la même abondance »
Le livre fournit justement un contre-exemple utile. Le Syndicat national de l’édition compte 36 119 nouveautés en 2025, soit 19,2 % de moins qu’en 2019, et présente cette réduction comme un choix de maîtrise de l’offre. Dans son enquête, la production totale augmente pourtant grâce aux réimpressions. Réduire les nouveautés ne signifie pas cesser de produire.
Le livre dispose aussi d’un mécanisme de retour des invendus. L’Observatoire de la librairie relève un taux de retour en valeur proche de 18 % dans son panel, avec de forts écarts selon l’âge des titres. Le jeu de société ne bénéficie pas d’un dispositif généralisé comparable, les conditions de reprise dépendent des accords commerciaux. La place du risque dans la chaîne change donc.
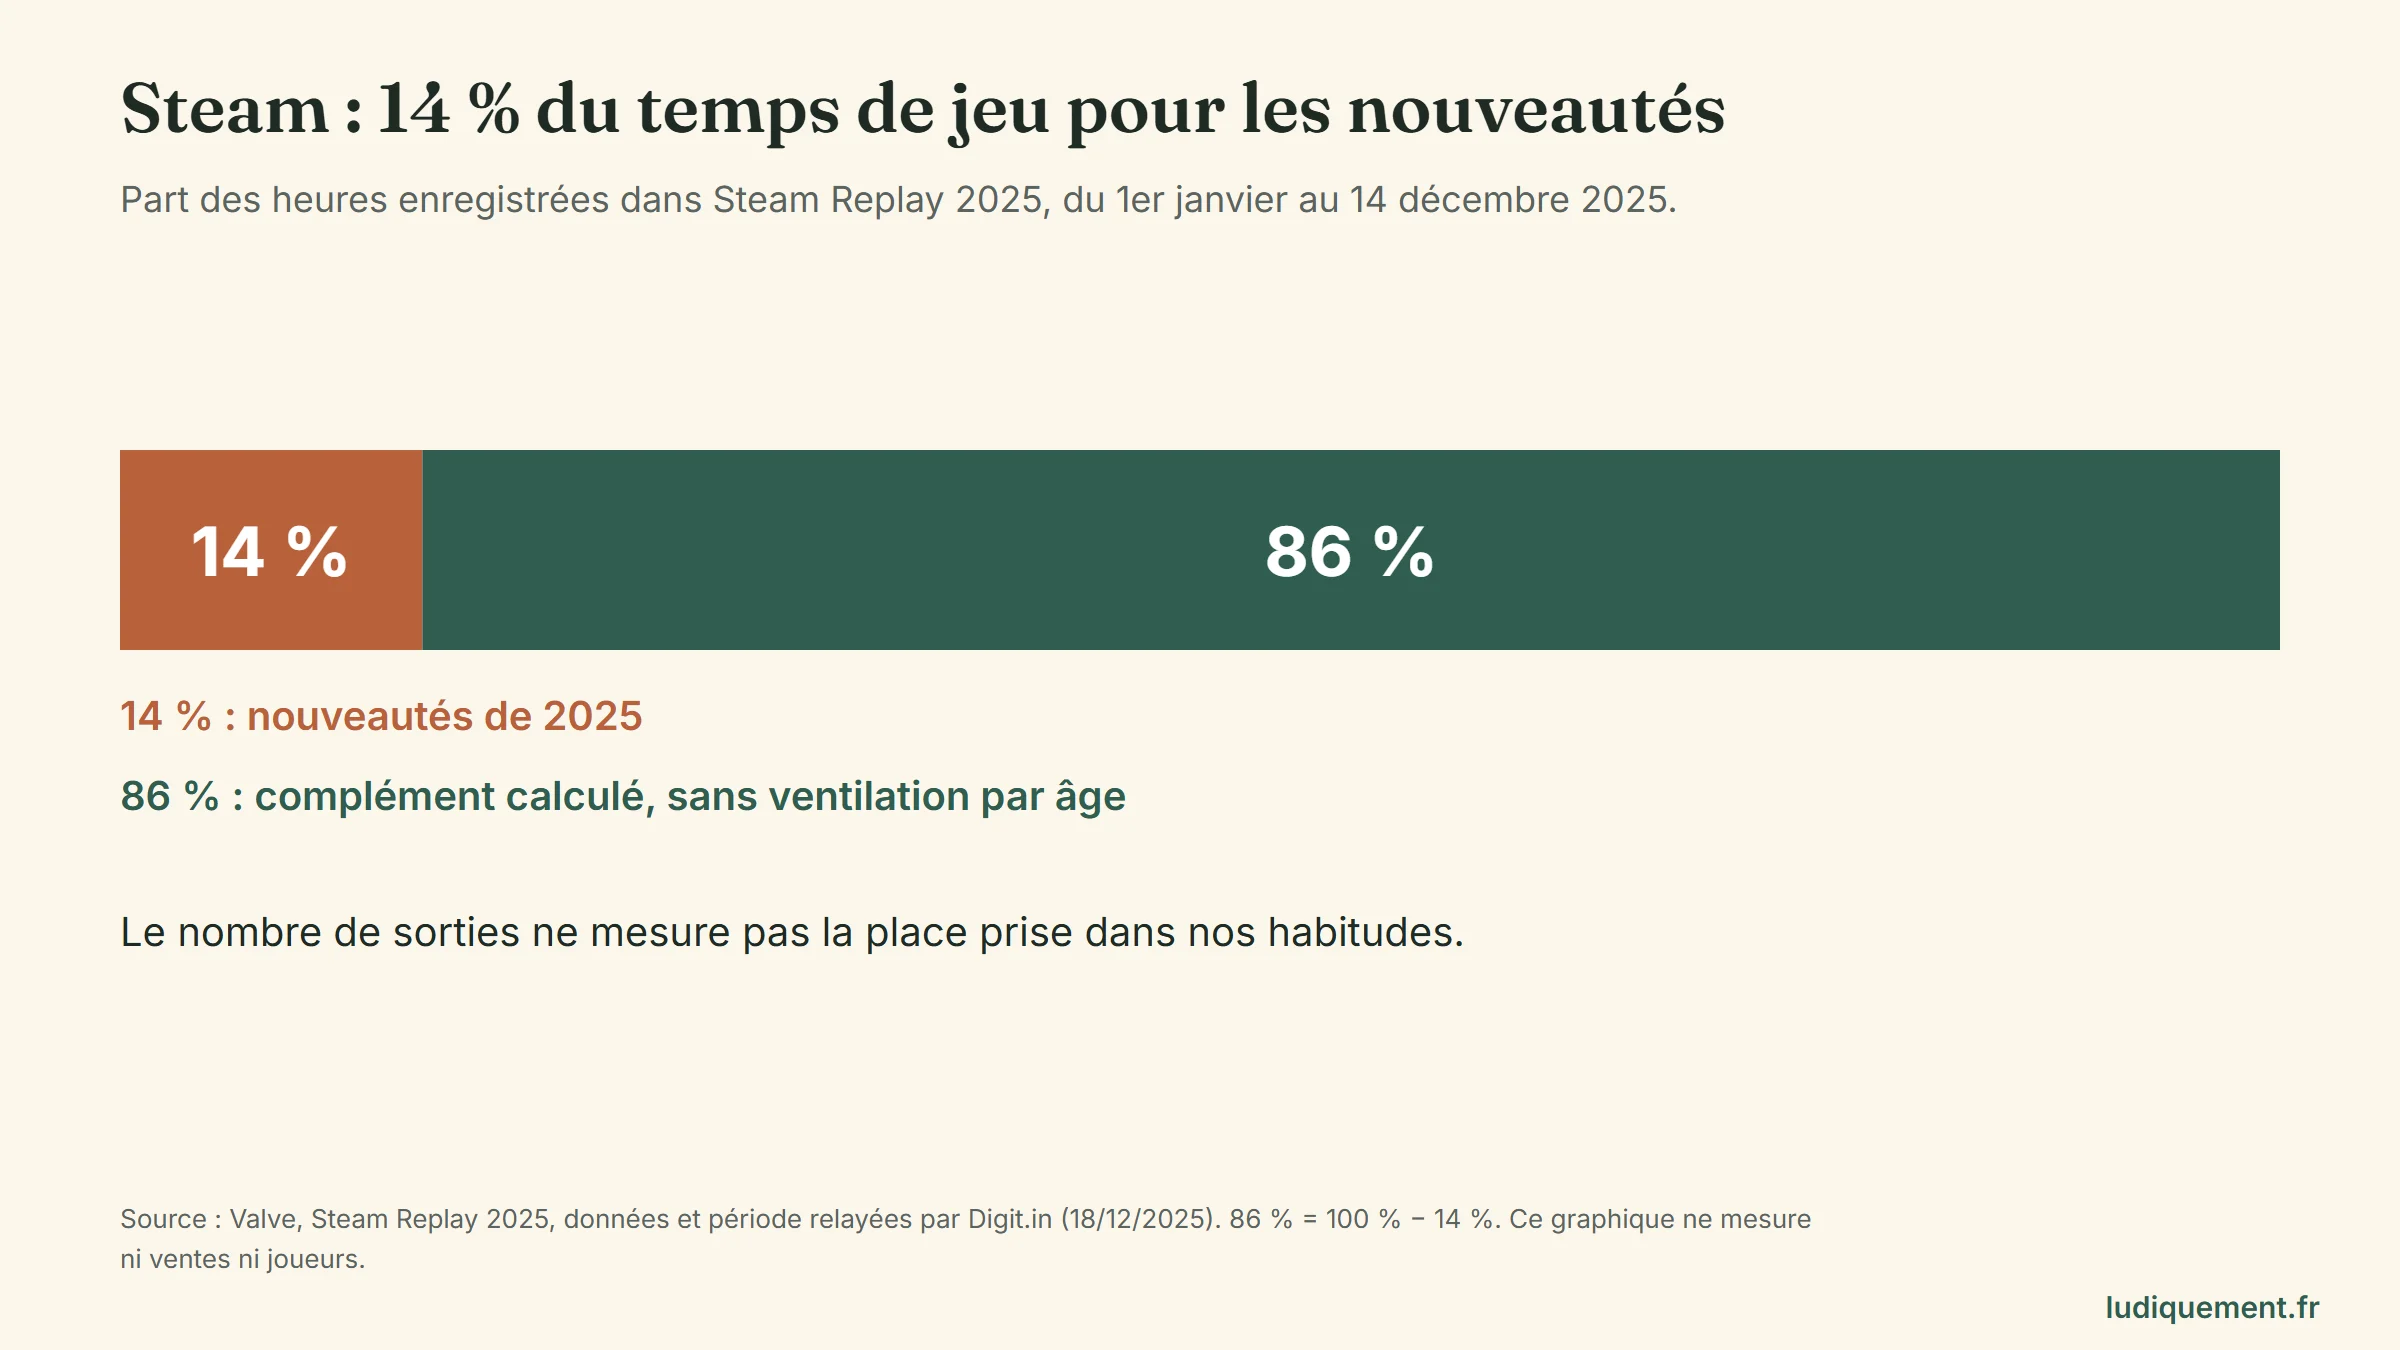
Steam évite le carton, le bateau et l’entrepôt. La plateforme peut accueillir plus de 21 000 jeux sortis en 2025 selon SteamDB, mais l’attention reste limitée. Dans Steam Replay 2025, les nouveautés de l’année captent 14 % des heures comptabilisées. Ce relevé couvre la période du 1er janvier au 14 décembre. L’absence de rayon physique ne donne pas automatiquement de visibilité à chaque création.
| Repère | Livre en France | Jeu vidéo sur Steam | Jeu de société |
|---|---|---|---|
| Sorties | 36 119 nouveautés en 2025 dans l’enquête SNE | Plus de 21 000 jeux en 2025 selon SteamDB, relevé en octobre 2026 | 700 à 1 200 par an en France selon les estimations, méthodes différentes |
| Tendance observée | −19,2 % de nouveautés entre 2019 et 2025 | Fort accroissement des mises en ligne | Corpus de deux jurys en hausse d’environ 20 à 26 % entre 2024 et 2026 |
| Invendus | Retours possibles vers l’éditeur | Pas de stock physique | Stock, promotions et éventuelles reprises négociées |
| Ressource rare | Place, prescription et temps de lecture | Visibilité et temps de jeu | Trésorerie, rayon, conseil et soirées |
« La diversité est une richesse »
C’est l’objection la plus forte. Davantage d’auteurs, de thèmes et de publics peuvent faire naître des propositions que les grandes marques ignorent. Je ne défends donc pas un plafond national qui réserverait les places aux acteurs installés. Je défends des projets dimensionnés pour leur public et accompagnés suffisamment longtemps. Le problème commence quand la recherche de visibilité impose un lancement supplémentaire à une équipe qui n’a pas fini de défendre le précédent.
Ce que nous faisons, nous, acheteurs
À chaque achat fondé d’abord sur la date de sortie, nous récompensons un lancement. À chaque refus d’un jeu parce qu’il a quelques années, nous décourageons l’entretien d’un catalogue. L’éditeur reçoit alors une indication claire : pour récupérer notre attention, préparer la prochaine annonce est parfois plus efficace que réexpliquer une bonne boîte.
Super Meeple inclut lui-même auteurs, éditeurs et acheteurs dans cette responsabilité, dans son bilan 2025 rapporté par BoardGameWire. L’équipe annonce neuf nouveautés pour 2026 et souhaite rester sous dix par an, hors extensions. Ce choix transforme le diagnostic en contrainte de travail. Il mérite davantage d’attention qu’une promesse de sortir toujours plus.
L’urgence d’acheter se fabrique
Dans des conseils publiés en novembre 2024, Kickstarter recommande des récompenses limitées aux premières 24 à 48 heures, des quantités plafonnées et des exclusivités. Le billet invoque explicitement la FOMO, la peur de manquer.
Le participatif peut financer des projets difficiles à lancer autrement. Il attire aussi les valeurs connues : Gamefound revendique neuf des dix plus grandes campagnes de 2025, et des éditions enrichies comme Agricola Special Edition ou Ark Nova 3Dition illustrent cet attrait. Parmi ces campagnes se côtoient licences connues, créations et rééditions.
La question utile demeure : avez-vous un groupe pour ce jeu, l’envie d’apprendre ses règles et une place dans votre calendrier ? Vingt achats auxquels vous souhaitez consacrer trois soirées représentent soixante soirées. Avec une rencontre par semaine, l’année n’y suffit déjà plus, avant même de ressortir les anciens.
La « pile de la honte » a un nom, elle n’a pas de mesure représentative disponible dans les sources consultées. Aucun sondage de forum ne permet d’affirmer combien de boîtes les foyers français achètent sans jamais y jouer. La seconde main, elle, se mesure : le baromètre Circana pour Ecomaison estime les jeux et jouets d’occasion à 378 millions d’euros en 2025, en hausse de 14 %. Jeux et puzzles représentent un quart de cette valeur.
Les promotions entretiennent une autre boucle. Attendre une remise est rationnel pour un budget limité. Mais si les ventes se font surtout en déstockage, le détaillant peut réduire sa prochaine commande. Les remises rapides apprennent aussi au public à patienter. Nous n’avons aucune obligation d’acheter au prix fort pour sauver une entreprise, nous pouvons reconnaître que nos habitudes influencent ses choix.
Et les médias, dont Ludiquement
Nous participons à cette sélection de l’attention. Un média qui couvre systématiquement le prochain lancement rend moins visible ce qui reste bon six mois après. Notre responsabilité consiste à revenir sur les jeux, comparer leurs usages et résister à l’équivalence entre « récent » et « intéressant ». Relire un test devrait pouvoir déclencher une partie autant qu’un achat. Nos analyses de Wyrmspan et de Finspan, ou le test de Living Forest Duel, restent consultables au-delà de leur lancement.
Je ne publie pas de pourcentage sur la part de nos tests consacrés à des jeux de moins de six mois : notre base ne renseigne pas des dates de sortie assez précises et homogènes pour le calculer correctement.
Ce qui changerait quelque chose
Un éditeur peut réserver une part de son budget de communication à ses jeux de l’année précédente. Un distributeur peut partager des données de rotation et négocier des commandes progressives. Une boutique peut consacrer régulièrement une table de démonstration au fonds de catalogue. Un média peut programmer une seconde lecture d’un jeu plusieurs mois après sa sortie.
Pour la profession, un recensement commun distinguant originaux, localisations, extensions et rééditions serait un premier outil concret. Publier des volumes de boîtes vendues, en séparant les cartes à collectionner, permettrait ensuite d’évaluer si les ventes se dispersent réellement entre davantage de références. Aujourd’hui, on dispose de signaux convergents, pas de cette mesure complète.
Le passage de 5 000 à 10 000 exemplaires à 3 000 chez Lucky Duck résume le dilemme : les ventes progressent, mais chaque lancement exige davantage de prudence. Je pense qu’il sort trop de nouveautés au regard du temps et des moyens consacrés à les faire vivre. La réponse doit préserver les nouvelles voix et prolonger la vie des bonnes boîtes. Notre attention, elle aussi, peut aller au-delà de la semaine de sortie.
La nouveauté devrait être une occasion de jouer davantage. Elle devient un problème lorsqu’elle nous fait surtout acheter plus vite.
Autour du feu.
0 commentairesSoyez la première personne à prolonger la discussion.